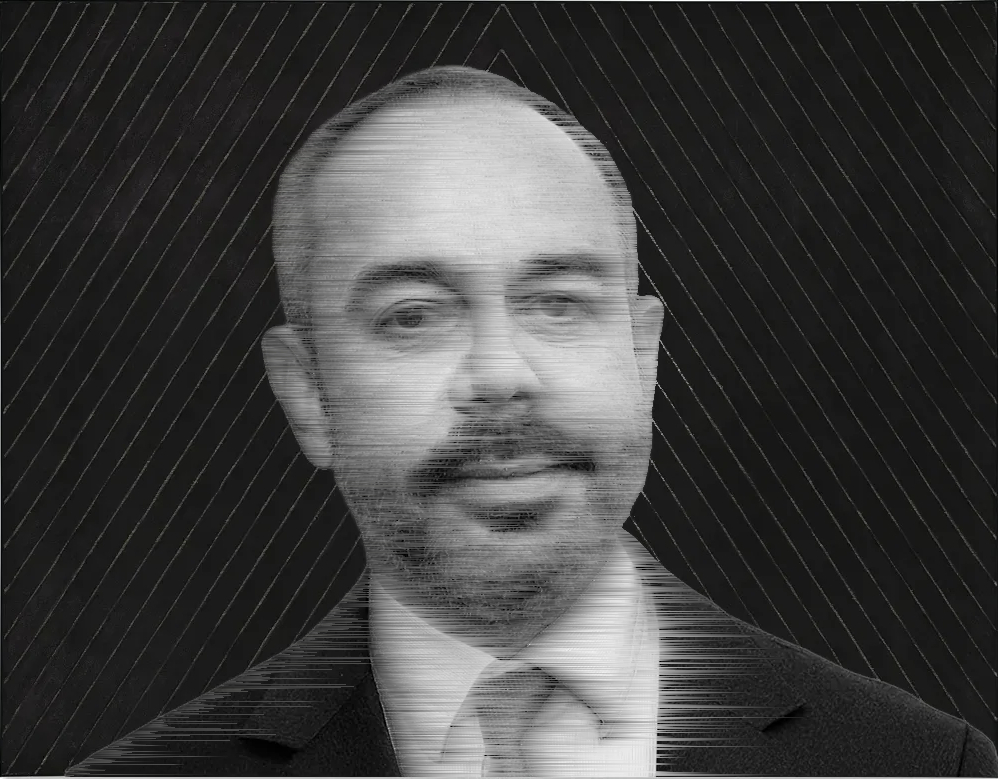
David Martínez ha hecho fortuna invirtiendo en deuda distressed, medios de comunicación, aeropuertos, bolsa… y arte contemporáneo. Es muy difícil en este terreno seguirle la pista pero comprobamos que sabe cómo comprar barato y sacar beneficio rápido, y cómo disimular sus operaciones a través de intermediarios, desde paraísos fiscales y freeports. Pero ¿qué aporta?
En los últimos tiempos se han publicado diversas semblanzas de David Martínez Guzmán (Monterrey, México, 1957), consejero y mayor accionista individual del Banco Sabadell, por su apoyo a la fallida OPA del BBVA, que le deja en una posición como poco incómoda en el consejo de la entidad catalana. Se ha hablado de la opacidad de su vida y de sus negocios —podría ser uno de los hombres más ricos del mundo—, de su inclinación a operar desde paraísos fiscales y de sus tentáculos internacionales. La Asociación de Accionistas minoritarios del Sabadell cuestionó su decisión de apoyar la fusión de ambos bancos, algo que formaría parte de la «estrategia especulativa y cortoplacista» de un inversor cuyos intereses en compañías que han recibido financiación del BBVA y sus vínculos con algunos de sus directivos hicieron sospechar de sus motivaciones.
El País reprodujo un escrito del propio Martínez en el que afeaba al Sabadell su actitud, negaba acuerdos con el BBVA y pretendía convencer a los accionistas de que su postura era la más sensata. Fue un movimiento absolutamente excepcional. Jamás concede entrevistas y solamente en una ocasión anterior, cuando una acción judicial amenazaba sus inversiones en deuda argentina, hizo lo mismo que ahora: expresarse en primera persona en un medio escogido (el Financial Times) para intentar inclinar la balanza en su provecho[1].
En algunos de los perfiles dibujados en prensa se menciona que es coleccionista de arte, lo que me ha hecho preguntarme sobre las características y las dimensiones que podría tener tal colección. Y, en línea con la ocultación que persigue en todas sus actividades, apenas hay datos sobre ella, a pesar de queARTnews le incluye desde 2009 entre los 200 mayores coleccionistas del mundo, basándose en unas pocas noticias, algunas inciertas, y mencionando a Picasso, Bacon, Pollock, Hirst y Rothko entre los artistas de quienes habría poseído obras.
He llegado tan lejos como he podido en el seguimiento de los indicios de esta faceta de sus negocios y creo que puedo ofrecerles algunas claves. Son pocas las transacciones que han trascendido pero esa pequeño muestreo revela muy a las claras cómo funciona el segmento especulativo del mercado del arte y deja ver el rol que desempeñan los diversos intermediarios que se ponen, con elevado rédito, a su servicio.
Invertir desde las sombras
Antes de entrar en materia es necesario que nos hagamos de una idea sobre el “estilo” de inversión de David Martínez, deteniéndonos únicamente en los aspectos que presentan paralelismos con sus astucias en la compraventa de arte. Ha sido caracterizado como “inversor oportunista”, con intereses en diversos ámbitos de negocio pero especializado en la “reestructuración” de deuda distressed[2]. Su método consiste en comprar en el mercado secundario y a precio reducido deuda pública —o acciones de empresas— con malas perspectivas, a fondos de inversión o bancos que prevén grandes pérdidas si no se deshacen de esos activos. Después aconseja a los gobiernos o a los empresarios para que salven lo posible y, cuando se ha estabilizado la situación, vende o, en el caso de las empresas, se queda con una parte de ellas si entiende que pueden llegar a ser rentables. Así, ha tenido un gran impacto en la deuda de Argentina, Pakistán, Grecia, Rusia, Venezuela…
Todas esas operaciones las lleva a cabo mediante un entramado de sociedades —siempre unipersonales— que pivotan en torno a la matriz Fintech Advisory Ltd., con oficinas en Londres y Nueva York. Pero fíjense: esta sociedad tributa en Reino Unido como “pequeña empresa” y declaró en 2024, con una facturación de más de 3’5 millones £, tan solo 1.189 £ de ganancia operativa, por la que pagó 300 £.
Tampoco en España paga apenas impuestos, dicen el presidente y el consejero delegado del Sabadell, dado que no vive aquí —tiene pasaporte británico y reside en Londres y Nueva York— y su fondo está radicado en un paraíso fiscal. Durante un tiempo, entre 2009-2010 y 2016, tuvo dos empresas activas en España, Cable TV Investments SL y Mexico Media Investments,cuya actividad es indetectable en nuestro país[3]. El objetivo de su creación parecía estar relacionado con sus movimientos para hacerse con medios de comunicación en Argentina y México. ¿Por qué desde España?[4] Su representante —quédense con el nombre— era un tal Daniel Spörri.
La sociedad que posee las acciones de David Martínez en el Sabadell es Fintech Europe Sarl (inscrita en Luxemburgo, en 2014, por Diretora Corporate Services, desde Belice), cuyas acciones transmitió a Fintech Investments Ltd., su propia filial en Islas Vírgenes, “jurisdicción no cooperativa” para la Agencia Tributaria (o sea, paraíso fiscal). En 2020, la Comisión Nacional del Mercado de Valores le impuso una multa de 300.000 euros por haber ocultado sus participaciones en el Sabadell “mediante sociedades interpuestas” y, siendo ya consejero, la venta de una parte importante de las mismas[5].
Resumiendo: David Martínez, siempre atento a qué y cuándo comprar y vender para pagar poco y ganar mucho, tiene negocios en medio mundo pero sus capitales en paraísos fiscales, actúa mediante un entramado de sociedades con las que disimula sus movimientos y solo asoma la cara cuando las circunstancias le obligan. Como cualquier gran inversor… pero con mayor disimulo.
Estos rasgos me interesan porque comprobaremos que se comporta de manera similar en la compraventa de obras de arte. A pesar de que forma parte del Comité de Pintura y Escultura del MoMA desde 2014, no creo que se le pueda considerar un coleccionista al viejo estilo. Es más bien un super-flipper, es decir, alguien que compra obras de alto precio y las vende en cuanto las circunstancias prometen una abultada ganancia. En el caso de Martínez, es frecuente que aproveche, para adquirir las obras, las ventas privadas organizadas por marchantes de su confianza; en ellas consigue los precios más favorables, pues el vendedor está dispuesto a cobrar menos para evitar la publicidad de la subasta y además se ahorra la comisión. El proceso es cada vez más rápido. Incluso en el mercado especulativo se consideraba, hace un tiempo, que cinco años era un período razonable para conservar la obra adquirida antes de venderla con beneficio, pero ese intervalo se reduce más y más.
A Martínez le interesa muchísimo no figurar en esas transacciones. No solo por el general secretismo del que se rodea o por no querer dar pistas sobre el estado de sus finanzas sino también porque el mercado del arte tradicional ve con malos ojos a los inversores que compran y venden rápido. Las grandes galerías que representan a artistas vivos en alza no los quieren ni ver y algunas imponen condiciones en los contratos de venta para evitar tales negocios; a los museos les perjudican con sus acciones especulativas, que disparan los precios y hacen desaparecer en almacenes o puertos francos obras de calidad museística. El inversor que practica el flipping queda estigmatizado.
No es tan difícil ocultarse. Para eso están los intermediarios: marchantes que compran privadamente la obra deseada por el inversor y luego se la venden a él, con total garantía de confidencialidad: puede incluso ocurrir que el vendedor ignore quién ha adquirido finalmente la obra. Así, en las operaciones de Martínez que han salido a la luz, la intermediaria ha sido casi siempre Dominique Lévy, que a lo largo de su carrera ha tenido diferentes socios.
¿Jackson Pollock? A mí que me registren…
No sé desde qué año compra obras David Martínez —posiblemente, a gran escala, desde 2000— pero sus primeras grandes inversiones se detectaron en 2006. Todavía no se tiene certeza de que fuese él el comprador, en ese año, del lienzo Nº5 (1948) de Jackson Pollock. El New York Times publicó que David Geffen se lo había vendido, con intermediación de Tobias Meyer (de Sotheby’s) por 140 millones $. De inmediato se lanzó un desmentido de los abogados del inversor, pero parece que casi nadie los creyó e incluso fueron interpretados como una confirmación.
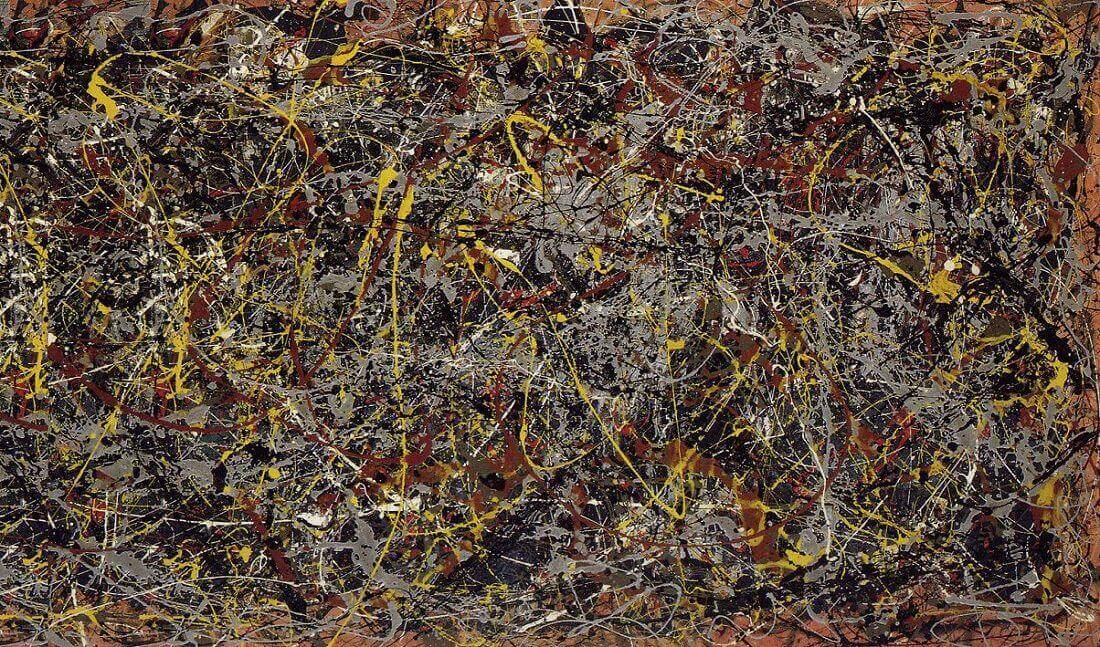
A Martínez no le importa mentir para cubrir sus operaciones en el mercado del arte: cuando subastó el cuadro de Rothko del que luego hablaré, la experta Lindsay Pollock, habiendo escuchado rumores de que él era el vendedor —demostradísimo luego—, llamó a su oficina pidiendo confirmación. Y se lo negaron. De la obra de Jackson Pollock no se ha vuelto a saber pero hubo quienes afirmaron haberla visto en la residencia de Martínez en Nueva York, que ocupa dos pisos en el Time Warner Center y por la que pagó en torno a 50 millones $.
Para intentar aclarar esa posible venta, Liberation se puso en contacto con Dominique Lévy, “quien ha asesorado a este hombre de negocios mexicano en la formación de su colección de arte contemporáneo”, y ella rechazó que Martínez fuera el comprador. Pero dejó ver que conocía los detalles del trato: “el precio —dijo— no es el anunciado; se situaría más bien entre 130 y 140 millones de dólares”.
La oveja descarriada de Damien Hirst
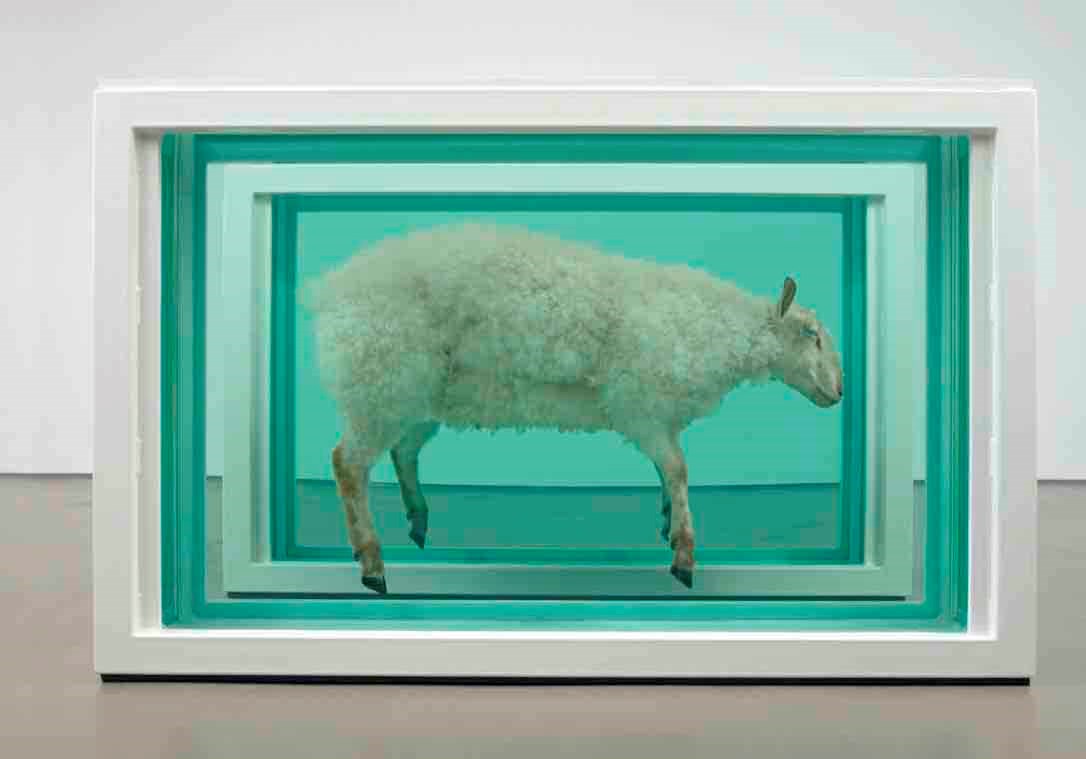
En ese mismo año, 2006, L&M Arts, la galería de Dominique Lévy y su socio Robert Mnuchin —que había sido socio de Goldman Sachs—, pujó en nombre de David Martínez (según ArtNews) en la subasta de Away From the Flock, Divided (1995), de Damien Hirst, en Christie’s, con precio final de 3,4 millones $. En 2013 la obra volvió a la misma casa de subastas, donde fue adjudicado en 1’9 millones £ (equivalentes entonces a 3 millones $), por lo que en esa ocasión el inversor perdió dinero. Sobre todo si sumamos las comisiones que cobrarían Christie’s y la galería intermediaria en la venta, que fue la londinense White Cube.
También en 2006 habría adquirido, en el stand de PaceWildenstein en Art Basel, un cuadro de Willem de Kooning, Untitled XII (1976), por 15 millones $. Ese caso es muy confuso porque hay ¿otro? sin título con la misma numeración que pertenecía a Paul Allen, el cofundador de Microsoft, y que, en Art Basel Hong Kong 2018, Lévy Gorvy —una de las asociaciones de Dominique Lévy— vendió por 35 millones $. Lo dejo ahí por si alguien puede averiguar más.
Los dos novios de la señorita Pogany
Decía antes que Martínez solo aparece cuando le obligan. Luego me referiré a su juicio por la venta de un cuadro de Rothko, que tuvo gran difusión mediática, pero existe una disputa anterior que es mucho menos conocida, sobre una escultura de Constantin Brancusi, Madmoiselle Pogany. Se trata de una versión en bronce de este importante busto, realizada por el artista en 2013 en una edición de tres: una llegaría al MoMA, otra la regaló a la modelo, Margit Pogany, y la tercera quedó en Rumanía, como obsequio a la artista y amiga Cecilia Cuţescu-Stork. En los primeros tiempos del régimen comunista, en 1948, ella y su marido, el escultor Frederic Storck, donaron sus colecciones al Estado y su casa-estudio, en la que siguieron viviendo, fue convertida en museo, hoy Museo de Arte Frederic Storck y Cecilia Cuțescu-Storck. Pero a su muerte, incluyó la escultura de Brancusi en la herencia que recibió su hijo, el pintor Romeo Kunzer-Stork.
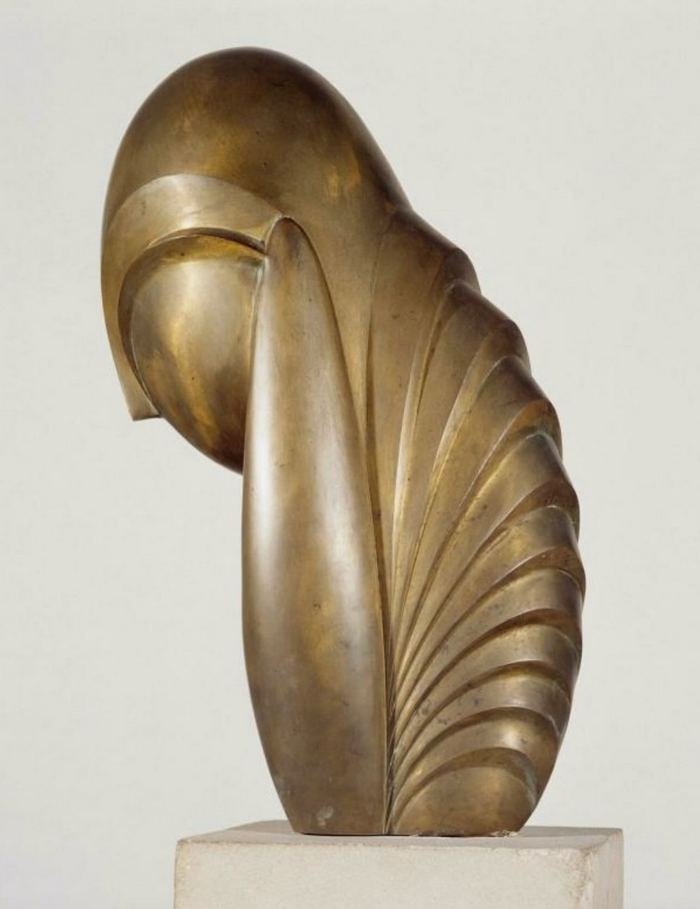
En 1976, Romeo prestó la escultura al Museo Nacional de Arte de Rumanía para una exposición y el estado rumano se negó a devolvérsela, alegando que formaba parte del patrimonio del Estado. La familia pleiteó durante dos décadas hasta que les fue restituida en 2000 por orden judicial, a condición de que la obra permaneciera en Rumanía. En ese lapso, Romeo había vendido la escultura a sus sobrinos Alexandru y Alvaro Botez —escultor—, emigrados a Oslo y a París respectivamente. Al poco de recuperar la obra, la sacaron ilegalmente del país, en una maleta diplomática noruega. La fiscalía general rumana les abrió causa penal que finalmente quedaría en nada, al considerar la exportación no autorizada como delito menor.
En 2002 la obra apareció en Nueva York, donde iba a ser subastada por Christie’s. Ante las objeciones interpuestas por el gobierno rumano, fue retirada. Era casi imposible vender la obra en subasta y a los Botez les costó encontrar un comprador privado que estuviera dispuesto a enfrentarse al estado rumano para conservar la propiedad de la pieza. Pero en 2007 dieron con uno. Bueno, con dos. El primero fue el noruego Christen Sveaas, del que quizá hayan oído hablar porque en 1996 creó en la fábrica de celulosa familiar un museo, Kistefos, con una parte importante de su colección privada, tras donar 850 obras a su propia fundación. Ese museo, que se distingue por un extensísimo jardín de esculturas en un entorno boscoso, fue ampliado luego con un deslumbrante edificio-puente de Bjarke Ingels Group (BIG) sobre el río.
Sveaas no es seguramente un santo, pues alguien que hace tanto dinero mediante inversiones navales e inmobiliarias, por no mencionar el posible impacto medioambiental del negocio maderero, debe de tener algún muerto en el armario. Pero de él sí se puede decir que es un coleccionista, con más de cuarenta años de actividad en ese ámbito. Es miembro fundador de The Metropolitan Museum International Council y patrono de honor de The Museum of Fine Arts, Houston, museos a los que ha donado —esto es lo que más me gusta— un buen número de obras de los mejores pintores nórdicos del siglo XIX, como Johan Christian Dahl, Peder Balke, Thomas Fearnley o Frits Thaulow. También hizo una importante donación de una veintena de cuadros a la Kunsthaus de Zúrich. Frente a la desaparición del dominio público de las obras que adquiere Martínez, Sveaas expone y presta todo lo que puede. Entre 2021 y 2022, la Whitechapel Gallery organizó cuatro exposiciones, comisariadas por artistas, con obras de su fundación (primera, segunda, tercera, cuarta).
Ya poseía un Brancusi, Prometheus, (aquí pueden verle con ella en las manos), que, por cierto, vendió en 2012, con un beneficio del 650%. Pero quería a la señorita Pogany para Kistefos. Conocía los riesgos —la reclamación de Rumanía— pero el precio, abaratado precisamente por ello, merecía la pena. En el mercado podría tener entonces un valor cercano a los 40 millones $ y el firmó la compra por 12,6 millones $. Todo el proceso lo contó más en detalle The New York Times, pero yo se lo resumo. Sveaas negoció mal. Los Botez no se llevaban bien y confió en el compromiso que la familia de uno adquirió en nombre del otro, cometiendo la torpeza de ofrecerles diferentes cantidades. Alvaro, el agraviado, rompió el acuerdo.
Y entonces aparece David Martínez o, mejor dicho, Studio Capital Inc., corporación con sede en Belice, “cuyo objeto social es la obra de arte” según manifestó en este caso su abogada, quien prometió ante los medios que la escultura no desaparecería: “se exhibirá y tendrá un régimen público”. Cosa que no ha sucedido.
Los juicios —luego veremos otro— en los que se ha intentado aclarar la relación de Martínez con Studio Capital no han conseguido determinar si es una tapadera para su propia colección de arte o si (más improbable) comparte con otros inversores, a modo de fondo, esos activos.En el juicio sobre el Rothko se refirieron a ella como “sociedad pantalla y alter ego” de Martínez y,en las acciones legales desarrolladas en Francia a cuenta del Brancusi, el juez observó que “la identidad del comprador de la escultura es al parecer disimulada mediante la intermediación de la sociedad Studio Capital, con sede en Belice, paraíso fiscal que garantiza el anonimato de los socios”.
Sería en todo caso una colección fantasmal. No se ha organizado nunca una exposición con una selección de sus obras y ni siquiera ha figurado como prestadora en otro tipo de muestras. De carambola, he encontrado solo una referencia a ella, en la catalogación online de las obras de Lygia Clark.
Los Botez llevaron la escultura desde París, donde la guardaban en una caja fuerte, a Suiza para que la examinase… Dominique Lévy, en representación de Martínez. Enseguida se firmó la compraventa, por unos 14 millones $ —10 millones $, según uno de los documentos del juicio—, repartidos por igual. Lévy se embolsó una comisión de casi un millón $, pagada por una “cuenta offshore” en Belice. Los representantes de Studio Capital en la firma fueron Nathalie Sutter y el director de la corporación, André Spörri, aquel mismo representante del entramado societario de Martínez en sus empresas españolas.
Ambos trabajaban para Kendris: André Spörri era director financiero y Nathalie Sutter directora ejecutiva en Basilea y directora del departamento de gestión artística. Kendris es “el principal proveedor suizo e independiente de servicios de fideicomiso, de Family Office y de servicios fiduciarios, con servicios de asesoramiento fiscal y legal”. Está orientado a “individuos con alto poder adquisitivo, familias y empresas”. Su departamento de Art Management se ocupa de “todos los aspectos de su colección de arte y le acompaña en todas las fases del coleccionismo, contratos, transacciones y logística”. Entre otros servicios —más detallados aquí— ofrecen “almacenamiento libre de IVA en almacenes aduaneros abiertos y zonas francas (freeports)”.No sé si Martínez, o Studio Capital, si es que aún existe como tal, siguen trabajando con Kendris (hay aún indicios de ello el año pasado) pero apuesto a que su colección —las obras que no decoran sus casas y sus oficinas— está en algún freeport, quizá en Luxemburgo o en Suiza.
Sveaas se enfadó mucho. Demandó a los Botez en Noruega y en Francia y a Martínez y Studio Capital en Nueva York, por “interferencia tortuosa”. En su declaración, Martínez afirmó que no sabía dónde estaba la escultura, que desconocía la existencia del acuerdo de venta anterior con Sveaas y que él jamás se había reunido o mantenido correspondencia con los Botez. Y, en efecto, los que negociaron, en su nombre, fueron Lévy y Spörri. Este sí conocía, según declaró, el paradero de la Pogany: “un lugar seguro y protegido”.
Se sucedieron fallos y apelaciones durante dos años, en los que los jueces dieron la razón a unos o a otros. En 2010 llegó la resolución final: Christen Sveaas perdió el jucio y tuvo que pagar una barbaridad de costas legales. Se consideró que Alvaro Boetz no había dado autorización expresa a su sobrina para comprar en su nombre y que su contrato no era válido. Studio Capital se quedó con la escultura. El estado rumano tramitó mal la declaración de la obra como “tesoro nacional” y por tanto no pudo reclamarla como bien cultural exportado ilegalmente. Nunca más se ha vuelto a ver.
Una coleccionista sonrojada
En ese mismo año, 2010, Martínez tuvo que volver a los tribunales. Le llevó ante el juez Marguerite Hoffman, una conocida coleccionista texana que le había vendido, tres años antes, el “Rothko Rojo” —Untitled, 1961— que antes ella había prometido al Dallas Museum of Art. Esta mujer es como Sveaas “coleccionista de verdad” —con conocimiento, pues estudió Historia del Arte, y sin asesores— y posee numerosas obras de arte contemporáneo de calidad. Junto a su marido, Robert Hoffman, Cindy y Howard Rachofsky, y Deedie Rose, legó en 2005 a ese museo más de 900 obras; de ellas, 224 pertenecían a los Hoffman, valoradas en 150 millones $ en aquel momento. Además, ella ha hecho generosas donaciones monetarias a la institución: así, en 2013 entregó 17 millones $ para enriquecer el departamento de arte europeo antiguo. En su casa, que ha abierto a los fotógrafos a menudo, muestra numerosas obras, desplegadas además en una galería adyacente. Y sigue comprando, también antigüedades y manuscritos iluminados.
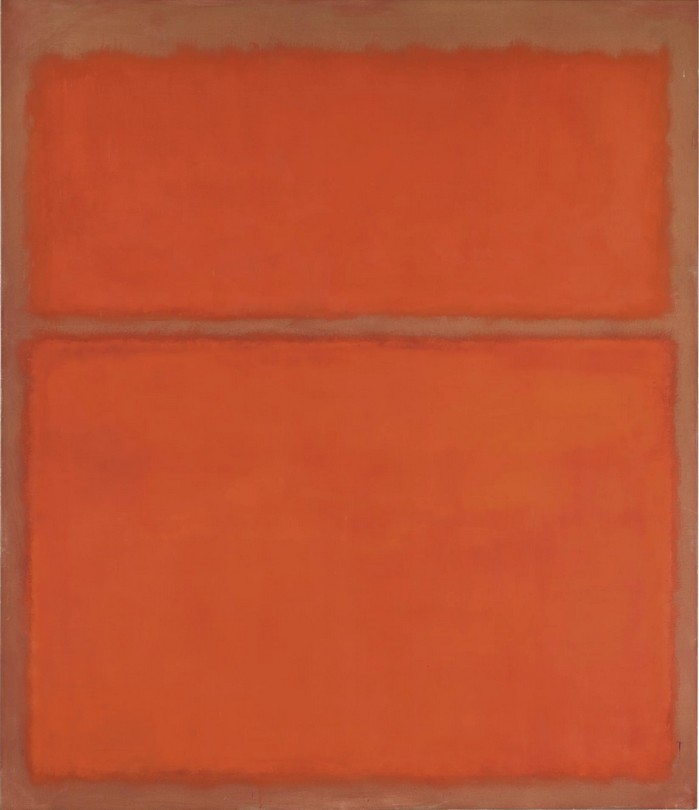
El cuadro lo habían adquirido en 1998, curiosamente a Robert Mnuchin, que actuó como “intermediario” en esa operación cuando estaba asociado a James Corcoran en la galería C&M Arts: él lo había comprado en Christie’s por 1,87 millones $ en 1997 y lo vendió a los Hoffman unos meses más tarde por 2,75 millones.
Robert murió de leucemia en agosto de 2006 y, según Marguerite explicó en el juicio, se enfrentó momentáneamente a una falta de cash que debió solventar con la venta de una obra importante. Las condiciones del legado al Dallas Museum of Art eran flexibles y contemplaban que la lista final de obras pudiera modificarse, así que quiso disponer del Rothko. Pero no quería que nadie se enterase. Y se puede comprender: de un lado, estaba muy feo vender el cuadro mientras aún colgaba de la pared del museo —se había incluido en la exposición Fast Forward, que presentaba el legado y que fue comisariada por María de Corral— y, de otro, no quería parecer “necesitada” a ojos de la sociedad texana.
Por ello renunció a ofrecer la obra en subasta, donde sin duda podría obtener más dinero, para concertar una venta privada extra confidencial. Contó, por su parte, con un marchante, John van Doren —entonces socio de Van Doren Greenberg; hoy en Van Doren Waxter—, quien contactó con Mnuchin —partner, como ya señalé, de Dominique Lévy en L&M— para encontrar un comprador adecuado. Este prometió que la obra desaparecería en una colección “muy privada”. La de Martínez o, mejor dicho, la de Studio Capital Inc., su corporación en Belice.
Tampoco en este juicio quedó clara la exacta relación entre uno y otro pero Hoffman alegó que Studio Capital era controlada por Martínez “con el propósito de mantener en secreto sus compras y sus ventas de arte”. Algo sabría ella de los manejos del mercado del arte pues en su juventud fue directora de la Peters Gallery en Santa Fe y asesora de algunos coleccionistas.
La utilización de intermediarios, una vez más, le sirvió a Martínez para desentenderse de cualquier complicación. Sus abogados alegaron que él solo trató con L&M —nunca con Hoffman o Van Doren— y no les autorizó a adquirir en su nombre ningún compromiso de confidencialidad o a garantizar que la obra no sería después vendida. En operaciones de este tipo, el marchante compra la obra a quien vende y luego la vende a quien compra. ¿Habrá doble imposición tributaria?
Cuando Hoffman vendió a L&M, el contrato estipulaba que «todas las partes acuerdan hacer todo lo posible para mantener la confidencialidad de todos los aspectos de esta transacción indefinidamente. Además, el comprador se compromete a no colgar ni exhibir la obra durante los seis meses siguientes a su recepción». Pero Martínez no firmó nada de eso. Pagó 19 millones $, de los que 1,4 fueron a los intermediarios: Greenberg Van Doren y L&M. Además, por imposición de Hoffman, que recibió 17,6 millones $, Martínez donó 500.000 euros al Dallas Museum of Art.
En 2009, Martínez super flipper ya estaba intentando vender el Rothko. Se detalla todo el proceso en la sentencia final del caso. Encargó a L&M que hiciera una venta privada pero después de un año de intentos infructuosos lo confió a Sotheby’s, que lo incluyó en mayo de 2010, como pieza estelar —en portada del catálogo— en una de sus subastas. Esta casa jugó un papel importante en todo el embrollo. Tobias Meyer, que era entonces vecino de Martínez en el Time Warner Center, y que, según se dijo, había intermediado en la compra del Nº 5 de Pollock, fue el subastador. Martínez afirmó ante el juez que consideraba a Meyer como un “asesor personal” y que le había pedido opinión —también a Brett Gorvy, de Christie’s— cuando estaba considerando la compra de la obra a Hoffman. Atención a esto que refería New York Magazine: “Durante los tres años siguientes, (Martínez) solo lo vio (el Rothko) una vez, en un almacén suizo donde guarda una parte sustancial de su colección, cuyo valor estima en más de mil millones de dólares. «Me gusta comparar el coleccionismo de arte con la forma en que las culturas antiguas coleccionaban, por ejemplo, oro —testificó Martínez—. Una especie de reserva de valor»”.
El mismo artículo desvelaba detalles de la negociación entre Martínez y Sotheby’s que son muy elocuentes. Meyer hizo todo lo posible para convencer a Martínez de que le confiara el Rothko para subastarlo y accedió a sus condiciones de tiburón: que se le eximiera de la comisión como vendedor y se le entregara una parte de la comisión que pagaría el comprador. Así, firmaron un contrato que le garantizaba un gran porcentaje de esta prima si se vendía por menos de 25 millones $. Adicionalmente, consiguió de Sotheby’s un préstamo de 15 millones $ para adquirir otra obra de Rothko, que le había ofrecido L&M.
Cuando Marguerite Hoffman supo de la inminente subasta se quedó muerta. El catálogo no decía que la obra hubiera sido suya pero recogía su exhibición en Fast Forward, así que no cabía duda sobre su procedencia. Ofreció a Mnuchin recomprarla pero no fue escuchada. Para más inri, se adjudicó en 31,4 millones $. El secreto pronto traicionado le había costado cerca de 14 millones.
Denunció a David Martínez y a L&M, y estuvieron seis años batallando en los tribunales. El veredicto inicial del juicio le fue apenas favorable, condenando a la galería a pagarle 500.000 $ —ella había solicitado 22 millones— por incumplimiento de la confidencialidad. El jurado también falló en contra de Martínez pero el juez de primera instancia anuló ambas decisiones y, tras perder todos los recursos, Hoffman no recibió absolutamente nada.
Pasaremos ahora a otras transacciones de Martínez menos publicitadas pero, antes, sepamos que el Red Rothko no habría sido la única obra de este artista con la que ha especulado. Siempre a través de noticias inciertas recogidas por expertos en mercado del arte, podemos conjeturar que poseyó en algún momento Untitled (Black on Maroon), de 1958 (según ArtNews), y No. 17, de 1957 (según Judd Tully), que habría vendido en Sotheby’s, en 2016, por más de 32 millones $.
Hablando de Francis Bacon
En esta última operación hay un detalle que hace plausible la implicación de Martínez: el propietario que consignó ese Rothko en Sotheby’s lo había adquirido a Thomas Ammann Fine Art, en Zúrich. Y parece que en esos años dicha galería —dirigida tras la muerte de su hermano por Doris Ammann, hábil intermediaria en transacciones privadas— figuraba entre los proveedores del inversor, pues le había facilitado otra importante pieza, de Francis Bacon: el Retrato de George Dyer hablando (Portrait of George Dyer Talking, 1966). Según Bloomberg, que aseguraba la propiedad de Martínez basándose en diversas fuentes, la adquirió privadamente por 12 millones $ en 2009, a un coleccionista brasileño. También el New York Times dio por sentado que el vendedor era él.
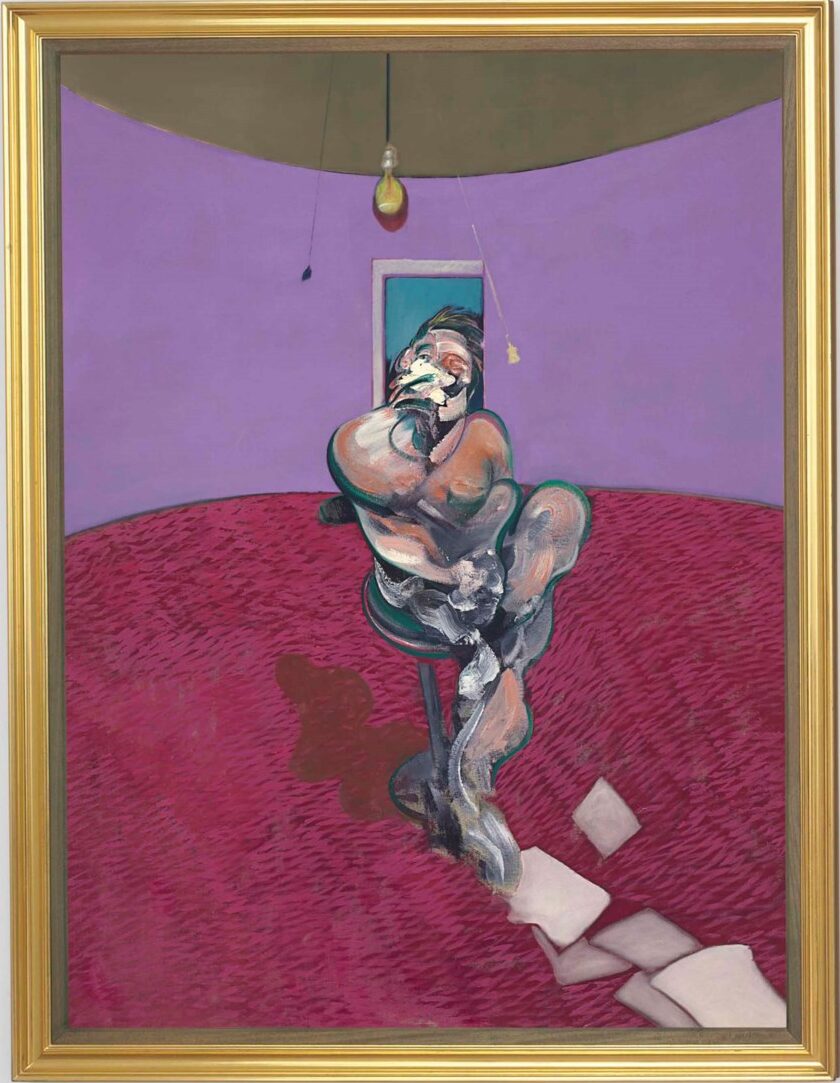
En 2014 la puso a la venta a través de Christie’s. Se remató en ¡70 millones $! (42,2 millones £). El comprador fue un coleccionista estadounidense, no identificado.
A cuento de este pelotazo, se atribuyeron a David Martínez compraventas de otras obras de Bacon. Scott Reyburn le apuntó como adquiriente de dos cuadros —otro retrato de Dyer y uno de sus papas— al abogado italiano Francesco De Simone Niquesa y Andrew Rice llegó a suponer que fue él quien vendió el tríptico Thee Studies of Lucian Freud, por 142 millones $.
Elvis pistolero. Tiro seguro
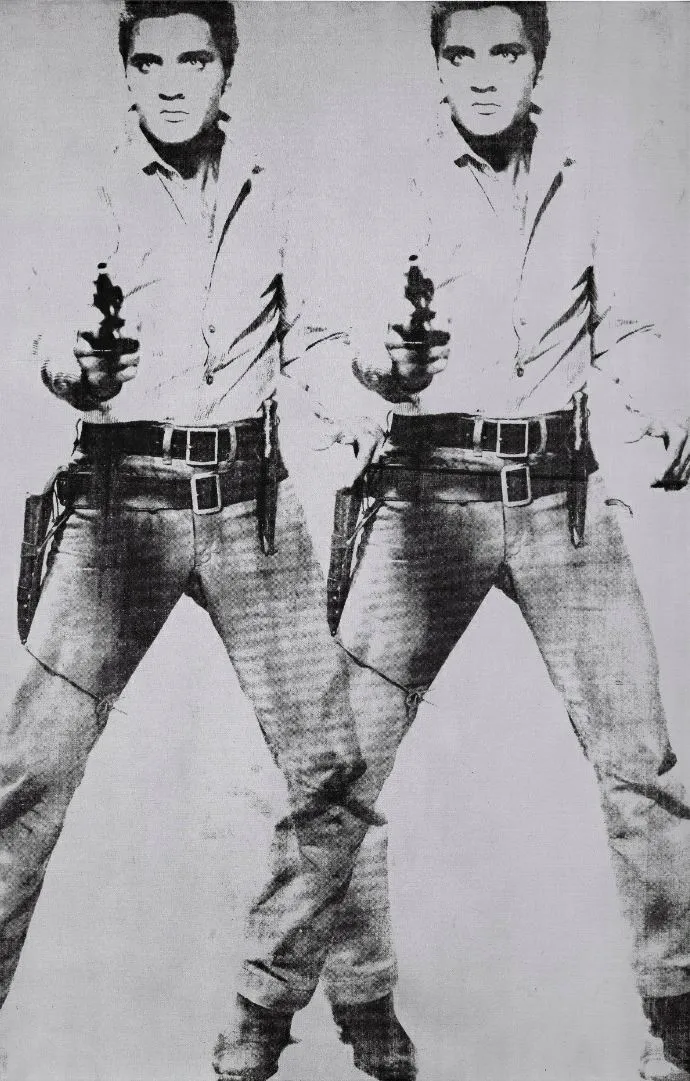
El siguiente negocio de David Martínez del que se tiene noticia —como es habitual sin confirmación suya— tiene como protagonista a Elvis Presley. En 2019, puso a la venta a través de Sotheby’s Double Elvis. Ferus Type (1963), de Andy Warhol. Es una de las mejores versiones que pintó el artista a partir de una fotografía publicitaria de la película Flaming Star y obtuvo por ella casi 55 millones $ en la subasta. En la misma sesión se pujó por un cuadro de Frank Stella, Point of Pines(1959) que también pertenecía, se afirmó, al financiero. Lo vendió por 28 millones $, duplicando el récord anterior del artista. La adquisición de ambas, publicó Bloomberg, la habría realizado a través de Dominique Lévy: el Warhol a un coleccionista suizo y el Stella al propio pintor.
El cura que levitó
David Martínez compra, por lo que hemos visto, en el mercado secundario. No consta que tenga relación con artistas vivos. Con una excepción. No puedo explicar el asunto, que es misteriosísimo, así que simplemente pongo ante sus ojos las evidencias. Martínez controla al máximo que no se difunda su apariencia física. Aparte del retrato oficial que su despacho facilita cuando se le solicita, apenas hay tres ocasiones en que le han “pillado”. La última, en alguna reunión del Sabadell, mirando a la cámara con desconfianza.
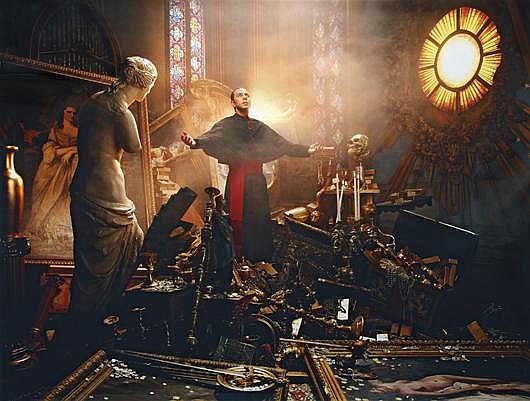
Pero en 2007, David LaChapelle le hizo un retrato: El sr. Martínez como sacerdote. Este fotógrafo ultra kitsch que se ha puesto al servicio de infinitud de celebrities amantes del colorinchi y el morbillo, le mostró en el interior de una iglesia, levitando en éxtasis místico sobre un montón de obras de arte y objetos religiosos. No hay duda de que se trata de él, por su nombre, por su fisionomía (aquí se ve un poco mejor) y por un detalle de su biografía: cuando era joven se unió a Regnum Christi, movimiento vinculado a los Legionarios de Cristo, y se instaló en Roma para estudiar filosofía en la Pontificia Universidad Gregoriana, con la idea —que no tardaría en desechar— de hacerse sacerdote.
Me topé con la imagen en webs que recopilan datos del mercado del arte (Artnet, Artsy e Invaluable), las cuales remitían, todas, a una única subasta en Phillips de Pury & Company en 2010. La obra, según Invaluable, se produjo en una edición de diez. ¿Dónde están las otras copias? La completa web de David LaChapelle la omite. Es como si nunca hubiese existido. Pero en 2009 realizó una transformación del retrato, con el título Tras el diluvio vendrá tu reino, desvinculándolo del modelo. ¿Se arrepintió David Martínez de haber posado para LaChapelle? ¿Mandó borrar todo rastro de la imagen?
Todo para sus carteras
Ya les avisé: estos movimientos constituyen solo un mínimo muestrario de las transacciones de David Martínez en el ámbito del arte. Debe de poseer numerosas obras, muchas de ellas importantes, que entran y salen de su “cartera” según determinen las cotizaciones de los blue chips.Es su dinero —mi impresión es que en esto del arte no debe de tener socios— y puede hacer con él lo que le plazca. La cuestión es ¿qué aporta?
Como decía, no parece que tenga relación con artistas vivos a los que pueda ayudar a vivir y a trabajar con sus adquisiciones. Se mueve en el mercado secundario, por lo que no contribuye al mantenimiento de las galerías que apuestan por esos artistas en activo. Perjudica a los museos, al hacer —con otros como él— subir los precios de obras clave que podrían integrarse en colecciones públicas, y al sacarlas de la circulación, dificultando su inclusión en exposiciones monográficas o temáticas. Y no comparte nada con la sociedad, no hace ninguna aportación cultural —exhibición, pero también programas educativos, investigación o creación de puestos de trabajo de cara al público— por aquello de la responsabilidad social corporativa.
Así que los únicos que “se benefician de sus beneficios” son los marchantes que cobran pingües comisiones por su intermediación, las empresas como Kendris que ofrecen servicios de gestión y almacenamiento de colecciones en freeports —también los propios freeports— y las casas de subastas que, a pesar de las rebajas que puedan hacerle, sacan también su buena tajada.
[1] Se jugaba mucho: pignoró un porcentaje importante de sus acciones en el Sabadell como garantía de unos préstamos de los que nada se sabe (para comprar otros activos, imagino). Si el BBVA no conseguía la OPA, se pensaba que las acciones del Sabadell podrían bajar bastante de precio, lo que obligaría a Martínez a compensar con otros bienes el préstamo. Pero si la ganaba, podría llegar a ser el mayor accionista individual del BBVA, por encima de Carlos Torres, presidente del BBVA.
[2] Sus intereses son individuales. César González-Bueno, CEO del Sabadell, que caracteriza a Fintech como “fondo de estrés”, le ha reprochado que dejara de lado a sus compañeros en el consejo de administración para buscar el beneficio propio al negociar por su cuenta con BBVA.
[3] Garrigues Letrados (Rino Asesores) creó esas empresas y luego las vendió a Martínez, a través de otras sociedades unipersonales: Cable TV Holdings Sarl y Fintech Cable Holdings Sarl, establecidas justo antes por el inversor en Luxemburgo.
[4] Hay al menos otras dos sociedades vinculadas a él. Una es Fintech Investments SL, creada en 2006 (con sede en Barcelona) y trasladada a Delaware en 2019. La otra es Fintech Energy Investments Spain SL, creada en 2023 mediante la compra de una sociedad preconstituida por Sociquick. Martínez no figura directamente en ellas como presidente o consejero pero sí hombres de su máxima confianza, ligados a la gestión de sus negocios y su patrimonio: Julio Rafael Rodríguez Jr., directivo en Fintech, y Khaled Rezaie, uno de los socios de Kendris (leer más adelante, en este texto, sobre esta empresa).
[5] Se había deshecho de una buena proporción de sus acciones pero un poco más tarde, en 2019, aprovechando un bache bursátil del Sabadell, volvió a comprar un buen pedazo.